Mit dem AbgÄG 2025, hat der Gesetzgeber eine neue Meldepflicht rund um Kapitalvermögen eingeführt, die mit 1. Juli 2026 wirksam wird. Für uns Anlegende heißt es: Das wäre gut zu wissen, damit wir im Fall des Falles wissen, dass wir handeln müssen! Neben der durch das Budgetmaßnahmengesetz 2026 eingeführten Meldepflicht für gestundete Steuern aus der Wegzugsbesteuerung ist dies eine zweite Meldepflicht in diesem Bereich. In beiden Fällen gilt: Wer die Meldung übersieht, riskiert eine empfindliche Steuerlast auf Gewinne, die gar nicht realisiert wurden.
Depotübertrag aus dem Ausland ins Inland: Meldung binnen eines Monats sonst Veräußerungsfiktion
Seit 1. Juli 2026 ist ein Depotübertrag von einer ausländischen auf eine inländische depotführende Stelle vom Steuerpflichtigen selbst innerhalb eines Monats an das Finanzamt zu melden (§ 27 Abs. 6 Z 2 EStG). Die Meldung erfolgt über FinanzOnline („Weitere Services – Depotübertragung“) und kann erstmals ab 2. Juli 2026 durchgeführt werden. Eine Meldung mittels Papierformular ist nur zulässig, wenn die Verwendung von FinanzOnline zB mangels Internetzugang unzumutbar ist. Das wird auf Nutzer von Online-Brokern jedenfalls nicht zutreffen. Das BMF stellt dafür ein eigenes Handbuch zur Verfügung. Auch hier auf Broker-Test.at gab es bereits ein Tutorial. Bisher war diese Meldung insbesondere für den Depotübertrag von Ausland zu Ausland Pflicht!
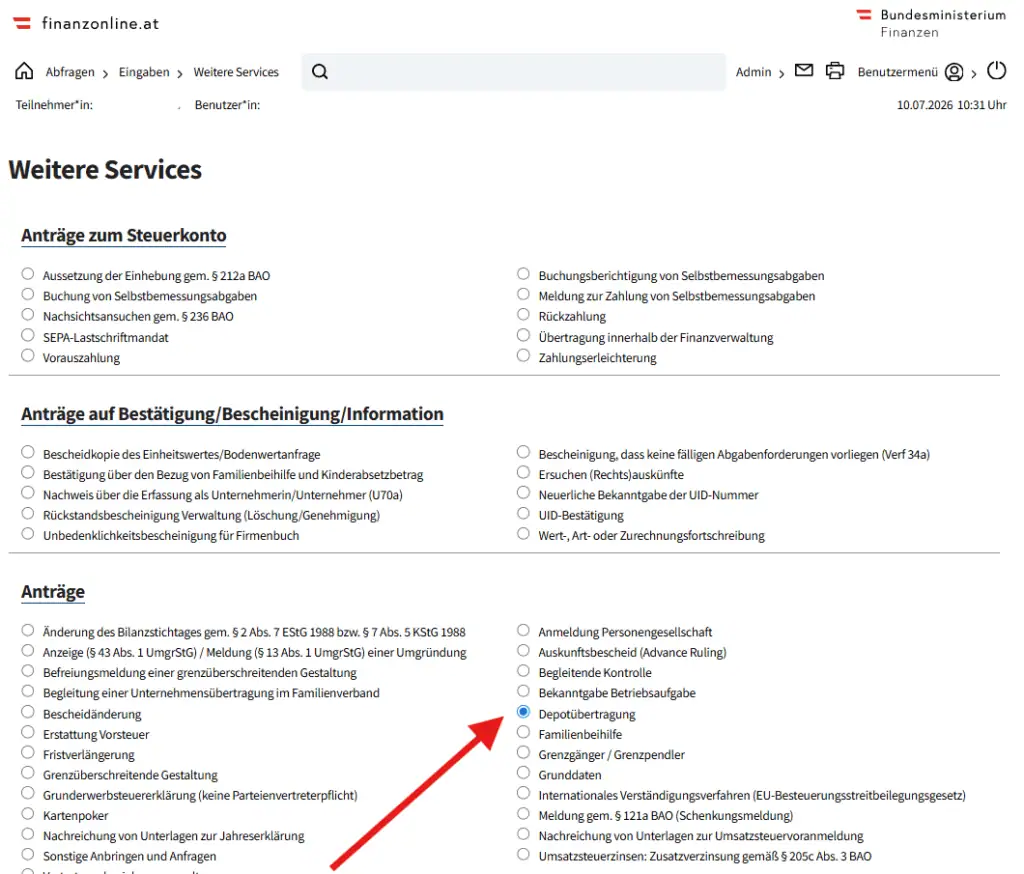
Für Übertragungen vom Ausland ins Inland war es bisher notwendig, den abgebenden ausländischen Broker zu beauftragen, die steuerlichen Anschaffungskosten an die inländische Stelle zu übermitteln. Das funktionierte in der Praxis oft schlecht, denn ausländische depotführende Stellen sind nicht verpflichtet, Anschaffungskosten nach österreichischem Steuerrecht in Evidenz zu halten.
Eine mir sehr gut bekannte Person berichtete vor Jahren über seinen Ausland-Inland Depotübertrag der gehörig in die Hose ging (Quelle). Auch hier konnte bzw. wollte der abgebende Broker die Anschaffungskosten nicht an den neuen Broker übertragen. Dieser Fehler aus den 10er Jahren wurde erst Jahre später entdeckt. Unwissenheit schützt bekanntlich nicht vor einer Strafe.
Künftig ist man nicht mehr auf den ausländischen Broker angewiesen, aber wer die Meldung versäumt, für den greift die Veräußerungsfiktion. Der Übertrag wird dann steuerlich so behandelt, als wären die Wertpapiere zum Übertragungszeitpunkt verkauft worden, auf die aufgelaufenen Kursgewinne fallen 27,5 Prozent an, abzuwickeln über die Einkommensteuererklärung (als Verkaufspreis ist der Wert der Wertpapiere im Übertragungszeitpunkt anzusetzen). Die Monatsfrist ist nicht verlängerbar, ein Nachholen ist nicht möglich. Wer seit Jahren Buy-and-Hold betreibt und die Meldung übersieht, versteuert im schlimmsten Fall die Gewinne eines ganzen Jahrzehnts auf einen Schlag. Aus persönlicher Erfahrung kann ich dazu nur sagen: Das tut schon sehr weh!
Erschwerend kommt hinzu, dass wenn dem neuen Broker nicht durch einen anderen qualifizierten Nachweis die Anschaffungskosten der übertragenen Papiere nachgewiesen werden, setzten die inländischen Institute aus Haftungsgründen die pauschalen Anschaffungskosten nach § 93 Abs. 4 EStG an, mit der Folge, dass spätere Veräußerungsgewinne nicht endbesteuert und über die Einkommensteuererklärung zu deklarieren sind, sofern nicht ohnehin eine viel zu hohe Steuer abgeführt wird. Beachten muss man zudem, dass im Fall eines steuerpflichtigen Depotübertrags die steuerlichen Anschaffungskosten jetzt dem Wert der Wertpapiere im Veräußerungszeitpunkt entsprechen; dadurch wird auch eine Doppelbesteuerung vermieden.
Die Neuregelung vereinfacht diese Punkte: Man hat es künftig über die Meldung selbst in der Hand, die Veräußerungsfiktion bei Übertragungen ins Inland zu verhindern. Nach den Erläuternden Bemerkungen zum Gesetz kann zudem künftig der Nachweis an den übernehmenden inländischen Broker auch durch Vorlage der Finanzamtsmeldung vorgenommen werden, soweit bei diesem keine entgegenstehenden Daten vorhanden sind.
„Dabei soll der Nachweis auch durch Vorlage der Finanzamtsmeldung an die übernehmende inländische depotführende Stelle erfolgen können, soweit beim Abzugsverpflichteten keine entgegenstehenden Daten vorhanden sind.“
So der Absatz in den Erläuterungen
Welche genauen Anforderungen hier durch die Broker zu erfüllen sind, wird wohl von der Finanzverwaltung im Zuge der nächsten Aktualisierung der Einkommensteuerrichtlinien präzisiert werden.
Wichtig: Auch der Übertrag von der ausländischen Niederlassung eines Brokers auf dessen inländische Niederlassung gilt als Depotübertrag im Sinne dieser Regelung. Das Thema wird spätestens dann breitenwirksam, sollte Scalable Capital steuereinfach werden und die Bestände auf eine österreichische Niederlassung übertragen. Der Übertrag von Trade Republic Deutschland auf die österreichische Tochter im Vorjahr hat gezeigt, wie viele Kundinnen und Kunden ein solcher Schritt betreffen kann.