Erst Anfang Oktober ist Scalable Capital in Österreich steuereinfach geworden (Bestandskundschaften warten noch immer), jetzt folgt der nächste Schritt: Ab sofort gibt es neben Depot und Tagesgeld auch ein Festgeld. Damit kannst du Geld, das du gerade nicht investieren willst, direkt beim Broker zu einem fixen Zinssatz parken. Die Laufzeiten? Von sechs bis maximal 24 Monate ist eine Bindung möglich.
Die Zinsen im Überblick
| Produkt | Laufzeit | Zinsen p.a. |
|---|---|---|
| Tagesgeld | täglich fällig | 2,600 % (variabel) |
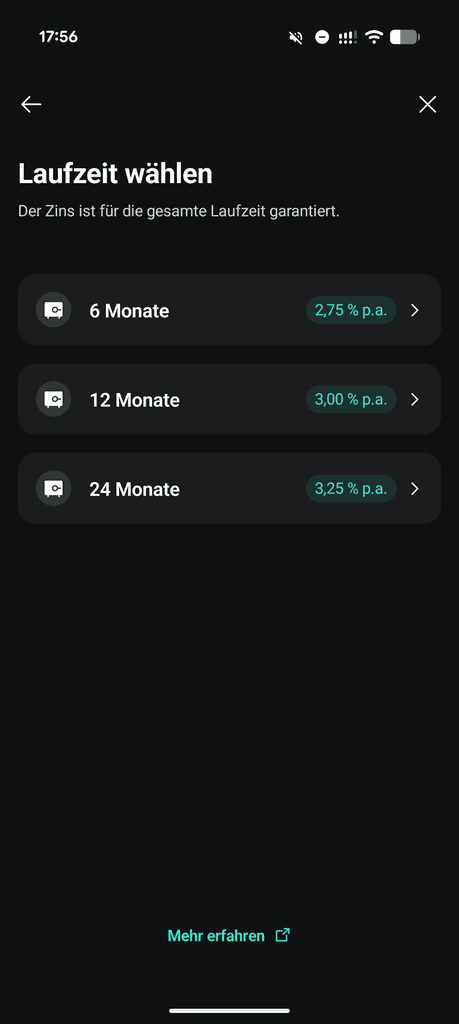
| Festgeld | 6 Monate | 2,750 % |
| Festgeld | 12 Monate | 3,000 % |
| Festgeld | 24 Monate | 3,250 % |
Stand: 9. November 2026
So funktioniert das Scalable Festgeld
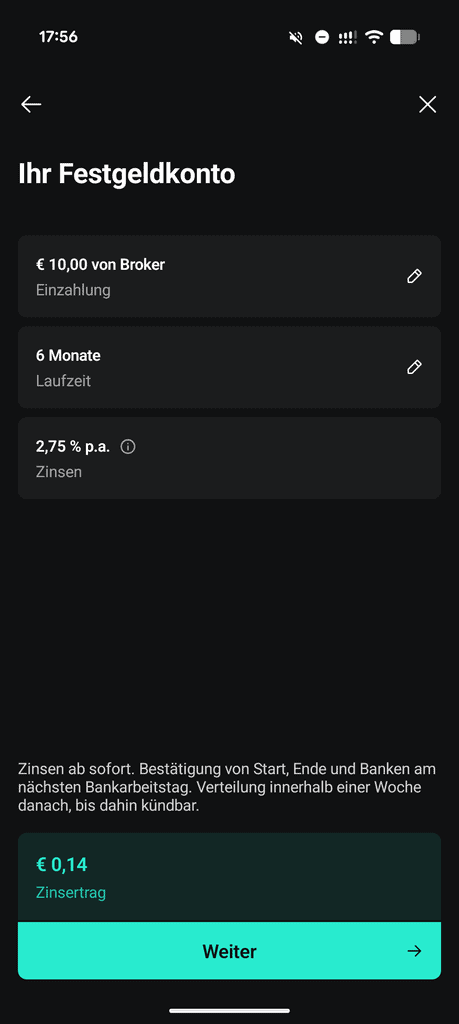
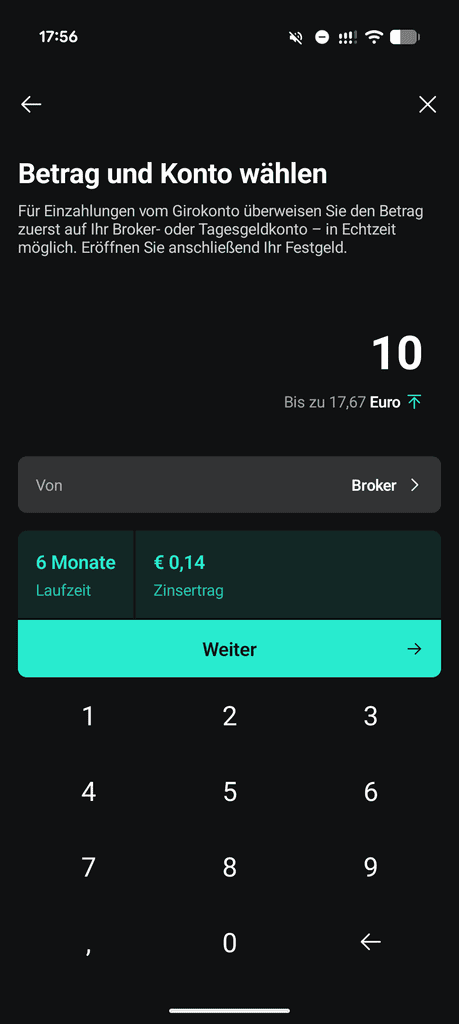
Das Festgeldkonto wird in der App sofort eröffnet, das Guthaben kommt in Echtzeit vom Broker- oder Tagesgeldkonto, und die Verzinsung beginnt sofort. Während der Laufzeit bleibt der Zins fix, Kontoführungs- oder Transaktionsgebühren gibt es keine. Das ist praktisch, wenn du einen Teil deines Cash-Bestands planbar verzinsen willst, ohne dafür eine eigene Bank zu brauchen.
Anders als beim Festgeld ist der Tagesgeldzins von 2,60 % p.a. nur bis zur nächsten EZB-Sitzung fix. Er besteht aus einem Basiszins (EZB-Einlagefazilität minus 1 Prozentpunkt, derzeit 1,50 % p.a.) und einem Zusatzzins von 1,10 Prozentpunkten. Nach der nächsten geldpolitischen Sitzung der EZB ist der Zusatzzins freiwillig und kann sich ändern.
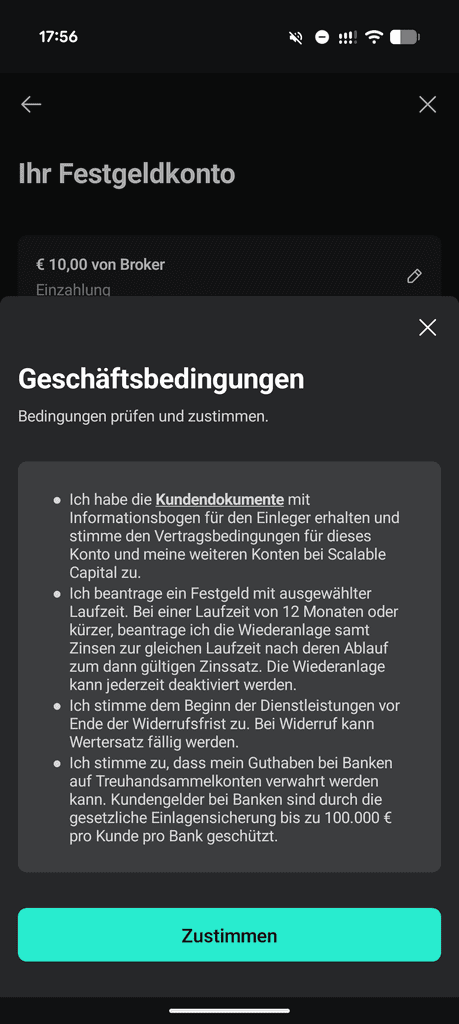
Achtung: Bei einer Laufzeit von 12 Monaten oder kürzer, wird das auslaufende Festgeld automatisch wiederveranlagt so Scalable. Dies kann aber jederzeit abgestellt werden und das Festgeld läuft dann aus.
Hier ein paar Bilder aus den Screenshots zum Festgeld:
Steuereinfach, aber nicht für alle
Steuereinfach ist das Festgeld nur, wenn dein Konto bei der österreichischen Niederlassung mit AT-IBAN geführt wird. Wenn du schon vor dem 8. Oktober 2026 Kund:in warst, bist du vorerst weiter bei der Scalable Capital Bank in Deutschland mit deutscher IBAN. Bis zum Wechsel musst du die Zinsen selbst in der Steuererklärung angeben. Alles zum Wechsel findest du in unseren FAQ zu Scalable steuereinfach.
Wie gut sind die Zinsen?
Bei 24 Monaten ist Scalable mit 3,25 % p.a. fast ganz vorne. Bei den steuereinfachen Angeboten zahlen nur Kommunalkredit Austria (ab 10.000 €) und Vakifbank (nur Neueinlagen) mit 3,30 % p.a. etwas mehr. Bei 12 und 6 Monaten liegt die DenizBank mit 3,20 % bzw. 3,15 % p.a. klar vorne.
| Laufzeit | Scalable Capital | Bestes steuereinfaches Angebot | Differenz |
|---|---|---|---|
| 6 Monate | 2,750 % | 3,150 % (DenizBank) | -0,40 Prozentpunkte |
| 12 Monate | 3,000 % | 3,200 % (DenizBank) | -0,20 Prozentpunkte |
| 24 Monate | 3,250 % | 3,300 % (Kommunalkredit Austria, ab 10.000 €) | -0,05 Prozentpunkte |
Stand: 8. November 2026, Quelle: sparzinsen.at
Beim Tagesgeld hat Scalable mit 2,60 % p.a. derzeit das beste steuereinfache Angebot ohne Neukundenbedingung. Trade Republic zahlt Neukundschaften in Österreich 3,00 % p.a. auf das Guthaben, sofern die Verzinsung aktiviert ist.
Einlagensicherung
Die Einlagen sind bei Scalable Capital und den Partnerbanken jeweils bis 100.000 € pro Person gesetzlich abgesichert. Das Festgeld wird auf eine oder mehrere Partnerbanken verteilt. Hast du bei einer dieser Banken bereits eigenes Geld liegen, wird es auf dieselbe 100.000-€-Grenze angerechnet. Zusätzlich bietet Scalable eine freiwillige Einlagensicherung an.
Fazit
Mit dem Festgeld wird Scalable immer mehr zur Rundum-Lösung für Anlegerinnen und Anleger: Depot, Tagesgeld und jetzt auch fixe Zinsen in einer App, steuereinfach und ab 1 Euro. Am besten schneidet das 24-Monats-Festgeld ab. Für kürzere Laufzeiten gibt es bei klassischen Banken noch mehr.