Die FMA hat am 15. September 2026 den Integrierten Bankenvertriebsbericht 2026 veröffentlicht, der Datenstand ist zum Stichtag 31. Dezember 2025. Das zentrales Ergebnis des Berichts in Hinblick auf die Wertpapierdepots: Die Zahl der bei österreichischen Kreditinstituten geführten Wertpapierdepots ist 2025 um rund 14 Prozent auf 2,87 Millionen gestiegen. Dieser Beitrag möchte interessante Fakten aus diesem Bericht hervorkehren.
Alle Angaben ohne Gewähr, Fehlinterpretationen sind möglich.
Die wichtigsten Ergebnisse im Überblick
- Wertpapierdepots in Österreich stiegen 2025 um 14 Prozent auf 2,87 Millionen.
- Der Sektor „Zweigstellen im Inland“, dem flatex und Trade Republic angehören, hat seinen Anteil an den Privatkundendepots seit 2020 von 8 auf 20 Prozent mehr als verdoppelt, allein 2025 ein Sprung um 7 Prozentpunkte.
- Rechnerisch entfallen rund zwei Drittel des gesamten Depotzuwachses 2025, geschätzt 240.000 von 360.000 zusätzlichen Depots, auf genau diesen Sektor.
- Nur rund fünf der 18 Institute in diesem Sektor bieten überhaupt Wertpapierdienstleistungen an, sie verwalten aber ein Fünftel aller Privatkundendepots. Ein Blick auf die 18 Institute lt. FMA Datenbank zeigt, dass hier wohl nur Flatex und Trade Republic für Wachstum sorgen können.
- Trotz 20 Prozent Depotanteil kommen die Zweigstellen im Inland nur auf 4 Prozent der gesamten Provisionserträge, die Aktienbanken erzielen bei ähnlichem Depotanteil (25 Prozent) den zehnfachen Betrag.
- Beschwerden zu Wertpapierdienstleistungen stiegen um rund 70 Prozent, der stärkste Anstieg aller Beschwerdekategorien.
Wertpapierdepots im Detail
2025 wurden bei österreichischen Banken insgesamt 2,87 Millionen Wertpapierdepots geführt, ein Plus von rund 14 Prozent gegenüber 2,51 Millionen im Jahr davor. Rund 99 Prozent davon, also 2,83 Millionen Depots, entfallen auf Privatkundschaft gemäß WAG 2018, der Rest auf professionelle Kundschaft und geeignete Gegenparteien. In der individuellen Portfolioverwaltung betreuten die Institute 38.372 Depots, nach 36.866 Depots Euro im Jahr davor. Die Marktkonzentration bleibt insgesamt hoch, die fünf größten Institute verwalten gemeinsam rund 1,2 Millionen Depots, das sind 43 Prozent aller Privatkundendepots.
Der eigentlich interessante Befund liegt aber in der sektoralen Verschiebung. Die FMA gliedert die Institute in Basissektoren, einer davon sind die Zweigstellen im Inland, also österreichische Niederlassungen ausländischer Banken gemäß § 9 BWG. Darunter fallen hier aktuell vor allem flatex und, seit dessen Umstellung auf Steuereinfachheit am 24. April 2025, auch Trade Republic hinein.
Anteil an den Privatkundendepots nach Sektor, 2020 bis 2025 (gerundet, Quelle FMA, Abbildung 9):
| Sektor | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Aktienbanken | 28% | 31% | 30% | 29% | 28% | 25% |
| Raiffeisen | 30% | 29% | 29% | 28% | 28% | 26% |
| Sparkassen | 23% | 22% | 23% | 23% | 23% | 22% |
| Volksbanken | 6% | 6% | 5% | 5% | 6% | 5% |
| Landeshypothekenbanken | 4% | 3% | 2% | 2% | 2% | 2% |
| Zweigstellen im Inland | 8% | 8% | 10% | 11% | 13% | 20% |
Die Zweigstellen im Inland haben ihren Anteil an den Privatkundendepots seit 2020 mehr als verdoppelt, von 8 auf 20 Prozent, wobei allein 2025 ein Sprung um 7 Prozentpunkte dazukommt. Dieser Sprung rührt vor allem durch die „Steuereinfachheit“ von Trade Republic, die damit seit 2025 hier in die Statistik mit reinfallen. Alle anderen Sektoren haben in diesem Zeitraum Anteile verloren, das hält auch die FMA in ihrer Pressemitteilung so fest.
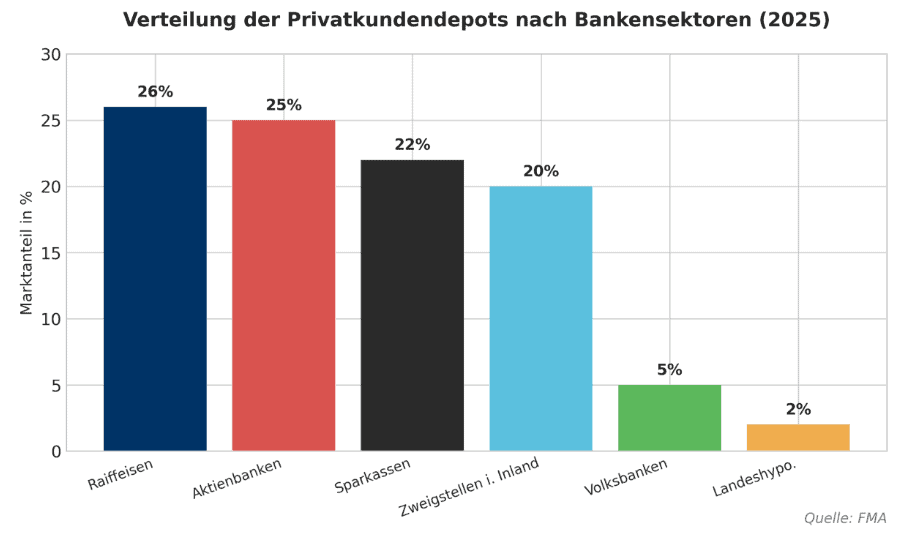
Bemerkenswert ist auch, wie konzentriert dieses Wachstum innerhalb des Sektors ist. Von den 18 Instituten, die 2025 als Zweigstellen im Inland geführt werden, bieten laut FMA nur fünf Institute auch Wertpapierdienstleistungen an, nennenswert sind hier jedoch wohl nur die flatexDEGIRO und Trade Republic.
Der Sektor der inländischen Zweigstellen (überwiegend ausländische Direktbanken und Neobroker) verzeichnet den stärksten relativen Kundenzuwachs seit 2021.
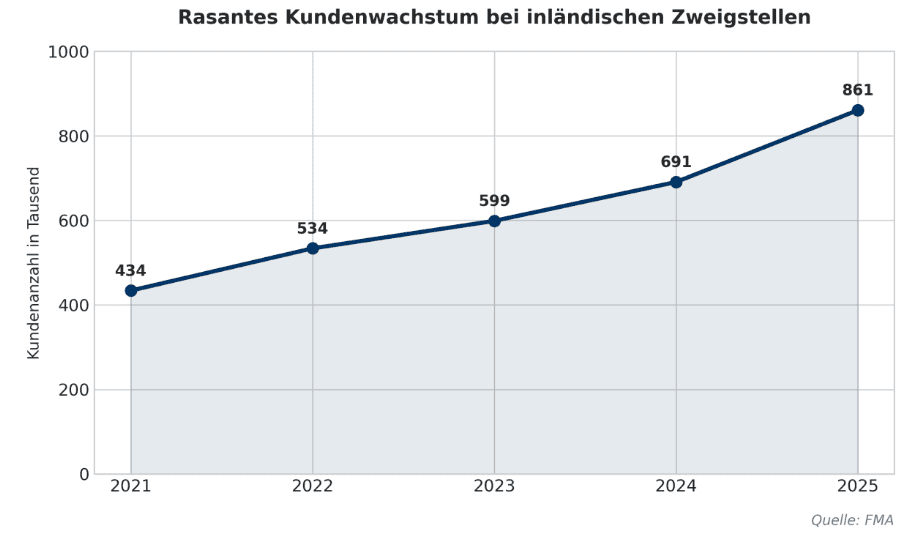
Auch die Institutszahl passt ins Bild: Sie stieg von 16 (2024) auf 18 (2025), ein Nettozuwachs von zwei Instituten, im selben Jahr, in dem Trade Republic über seine Wiener Zweigniederlassung steuereinfach wurde. Die Zweigniederlassung selbst wurde bereits im Juli 2024 im Firmenbuch eingetragen und war ab rund März 2025 auch im FMA-Unternehmensverzeichnis gelistet, operativ und steuerlich als inländischer Anbieter griff sie aber erst ab dem 24. April 2025, mit automatischer KESt-Abfuhr, sprich Trade Republic ist seit dem Tag umgangssprachlich „steuereinfach“. Ein Teil des Anstiegs bei den Zweigstellen im Inland dürfte damit echtes Neukundschaftenwachstum sein.
Provisionserträge: viele Depots, wenig Ertrag
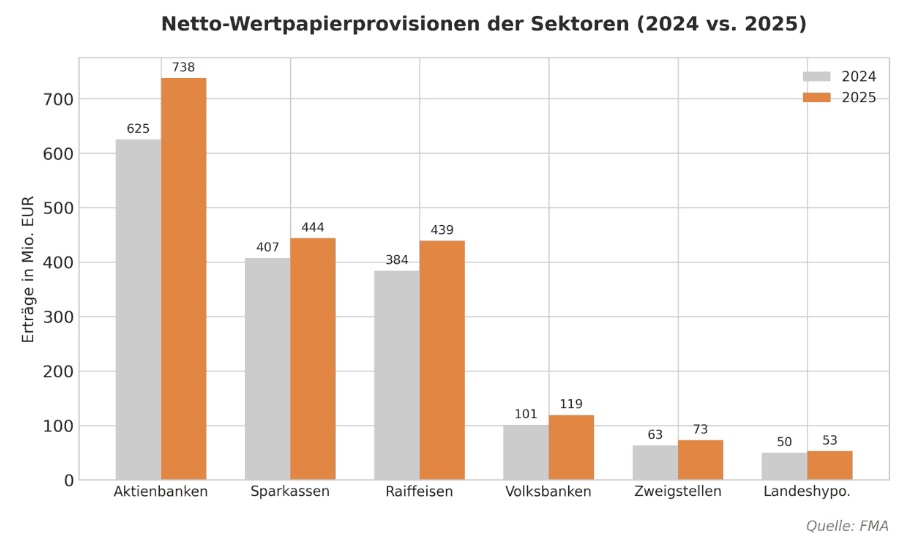
Ein zweiter Blick lohnt sich bei den Netto-Wertpapierprovisionserträgen, die österreichweit 2025 um 15 Prozent auf 1,87 Milliarden Euro gestiegen sind. Auch hier lässt sich der Sektor auswerten. Ein Vergleich der Netto-Wertpapierprovisionen zwischen 2024 und 2025 belegt das deutliche Wachstum und die Bedeutung des Anlagegeschäfts für die Institute.
Anteil an Privatkundendepots versus Anteil an Provisionserträgen, 2025 (gerundet, eigene Berechnung auf Basis FMA Abbildung 8 und 9):
| Sektor | Anteil Depots | Anteil Provisionserträge |
|---|---|---|
| Aktienbanken | 25% | 40% |
| Raiffeisen | 26% | 24% |
| Sparkassen | 22% | 24% |
| Volksbanken | 5% | 6% |
| Landeshypothekenbanken | 2% | 3% |
| Zweigstellen im Inland | 20% | 4% |
Die Zweigstellen im Inland verwalten ein Fünftel aller Privatkundendepots, tragen aber nur rund 4 Prozent zu den gesamten Provisionserträgen der Banken bei, 73 von 1,87 Milliarden Euro. Die Aktienbanken erzielen mit einem etwas kleineren Depotanteil, 25 statt 20 Prozent, einen zehnmal so hohen Betrag, 738 Millionen Euro. Das deckt sich mit dem Bild von flatex und Trade Republic als Niedrigkostenanbietern: viele Depots, aber ein Bruchteil des Ertrags pro Depot im Vergleich zu Banken mit Beratungs- und Vermögensverwaltungsgeschäft.
Auffällig ist zudem, dass die Provisionserträge der Zweigstellen im Inland trotz des Depotwachstums historisch wenig dynamisch sind: 2021 lagen sie bei 109 Millionen Euro, danach mehrjährig rückläufig auf 65 (2023) und 63 Millionen Euro (2024), 2025 nun wieder bei 73 Millionen Euro. Das Provisionswachstum bleibt damit deutlich hinter dem Depotwachstum zurück.
Die Marktentwicklung insgesamt
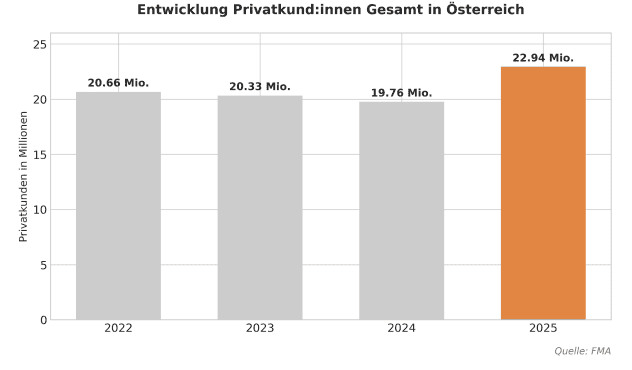
Der Bankenvertriebsbericht bettet die Depot-Zahlen in ein breiteres Bild ein. Österreichische Kreditinstitute betreuten 2025 insgesamt rund 22,94 Millionen Privatkundenbeziehungen, ein Plus von 16 Prozent gegenüber 19,76 Millionen im Jahr davor. Zur Einordnung: Diese Zahl zählt Geschäftsbeziehungen und nicht Personen, eine Person kann bei mehreren Banken Kundin oder Kunde sein.
Nach leichten Rückgängen in den Vorjahren stieg die Zahl der betreuten Privatkunden bei österreichischen Kreditinstituten 2025 deutlich auf nahezu 23 Millionen an. Dieser Anstieg passierte vor allem auch im Raiffeisensektor. Woher dieser Anstieg stammt, wird im Bericht nicht erwähnt.
Die Gesamtzahl der Beschwerden bei Kreditinstituten stieg um 17 Prozent auf 140.747. Die größten Kategorien bleiben Zahlungsverkehr, 50.823 Beschwerden, plus 12 Prozent, und Finanzierung, 30.490 Beschwerden, minus 8,6 Prozent. Den stärksten relativen Anstieg gab es aber bei den Wertpapierdienstleistungen, plus rund 70 Prozent auf 9.096 Beschwerden. Als generelle Treiber des Beschwerdeanstiegs nennt die FMA unter anderem ein EuGH-Urteil zu pauschalen Kreditbearbeitungsgebühren, Aktivitäten des Vereins für Konsumenteninformation rund um Bestandsprovisionen und Depotgebühren, sowie Ausfälle im Online-Banking. Ein guter Teil des Anstiegs bei den Wertpapierdienstleistungen könnte auf das Neobroker- und Onlinebanken-Segment zurückgehen.
Risikohinweis: Dieser Bericht dient ausschließlich der Information und stellt keine Anlageberatung dar. Kapitalanlagen sind mit Risiken verbunden, unter anderem dem Verlust des eingesetzten Kapitals.